Кредит 150 000 при неблагоприятном прошлом одобрение реально
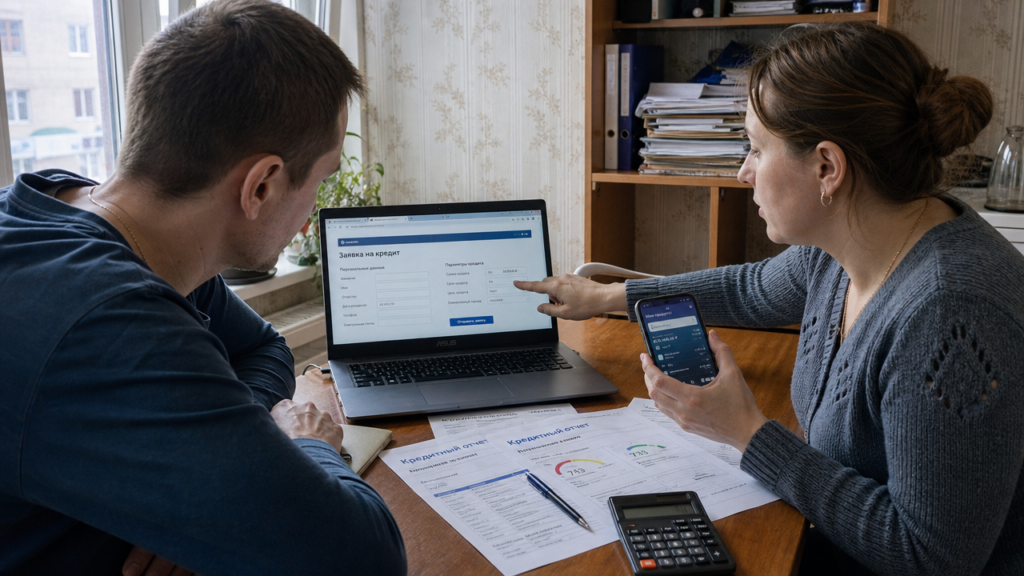
Вы вводите в поиске «кредит с плохой кред историей» и получаете десятки объявлений. Большинство обещают гарантию, но кредит 150 000 с плохой кредитной историей требует не магии, а последовательных действий. Ниже три шага: проверка истории, выбор кредитора и подача заявки без лишних запросов.
Проверьте кредитную историю до заявки
Закажите отчёт в бюро кредитных историй. Через официальный государственный портал можно узнать, в каких БКИ хранятся ваши данные. Проверьте три вещи: открытые просрочки, незакрытые микрозаймы и ошибки в паспортных данных. Просрочки на 30 и 90 дней заметно снижают шансы на одобрение без залога. Ошибку можно оспорить через кредитора или БКИ. Это бесплатная работа, которую не нужно отдавать посреднику за деньги.
Выбор кредитора под 150 000 рублей
Сравним два иллюстративных варианта. Расчёт сделан для аннуитетного платежа, когда вы платите одинаковую сумму каждый месяц.
| Вариант | Ставка | Платёж при сроке 24 месяца | Переплата за 24 месяца |
|---|---|---|---|
| Кредит без залога | 18–29% годовых | 7 485–8 310 руб. | 29 600–49 400 руб. |
| Залоговый кредит | от 11% годовых | от 7 000 руб. | от 18 000 руб. |
Без залога кредиторы могут предлагать ставки в диапазоне 18–29% годовых. При ставке 29% платёж по сумме 150 000 рублей на два года составит около 8 300 рублей, а переплата — около 49 400 рублей. Точный расчёт зависит от условий договора и дополнительных платежей.
Залоговый кредит может снизить ставку, но вы рискуете имуществом. При оформлении под автомобиль или недвижимость заранее проверьте, какое имущество принимают в обеспечение, какую сумму готовы выдать и что произойдёт при нарушении графика. Наличие залога не гарантирует одобрение и не отменяет проверки дохода и долговой нагрузки.
Микрозайм может показаться быстрым решением, но его стоимость часто выше банковского кредита. Перед оформлением посчитайте полную сумму возврата и убедитесь, что сможете закрыть долг в установленный срок. Для суммы 150 000 рублей особенно важно сравнить такой вариант с кредитом под залог.
При сравнении смотрите на ПСК, а не только на рекламную ставку. ПСК учитывает проценты, страховку и платные сервисы, если они предусмотрены договором. Поэтому кредит с заявленной ставкой 19% может обойтись дороже после добавления дополнительных платежей.
Помощник взять кредит с плохой кредитной историей: за что не платить
Если вам предлагают услугу «помощник взять кредит с плохой кредитной историей», проверьте формулировки в договоре. Обещание гарантированного одобрения, «своего человека в банке», исправления кредитной истории за деньги или справки о доходах с печатью фирмы — признаки мошенничества. Скоринговая программа кредитора не зависит от обещаний посредника, а фальшивый документ о доходе может повлечь уголовную ответственность. Посредник способен подобрать подходящую программу и проверить документы, но не может гарантировать решение кредитора.
Перед оплатой проверьте, за что именно взимается комиссия и в какой момент. Безопаснее выбирать договор, в котором оплата предусмотрена после фактической выдачи средств. Запрос «помощь получить кредит с плохой кредитной историей» часто приводит к посредникам, которые требуют значительную долю от суммы кредита. Сопоставьте эту плату с возможной переплатой и не передавайте деньги за обещание одобрения.
Как подать заявку, чтобы не ухудшить историю
Не отправляйте заявки подряд во множество организаций. Сначала изучите требования кредитора, затем выберите несколько подходящих вариантов и сравните их по ПСК, сроку и обеспечению. В онлайн-сервисах можно отфильтровать программы без справок о доходах и пройти предварительную оценку. Она не равна окончательному одобрению.
Кредитор оценивает показатель долговой нагрузки: в него входят текущие платежи и обязательства по картам. Чем меньше ежемесячная нагрузка относительно подтверждённого дохода, тем выше шансы на одобрение, но точный порог устанавливает сам кредитор.
Пример: доход 40 000 рублей, существующие платежи 12 000 рублей. При новом платеже 8 000 рублей общая нагрузка составит 20 000 рублей, или 50% дохода. Если доход 30 000 рублей и уже есть платёж 12 000 рублей, новый платёж 8 000 рублей увеличит нагрузку до 66%. В такой ситуации можно уменьшить сумму или выбрать более длительный срок, чтобы снизить ежемесячный платёж. При этом общая переплата вырастет.
Что делать при отказе
Если кредитор отказал по заявке на 150 000 рублей, не подавайте новые заявки без паузы и анализа причины. Проверьте отчёт, закройте просрочки, уменьшите долговую нагрузку и исправьте ошибки в данных. Можно рассмотреть обеспечение: автомобиль или недвижимость. Также кредитор может учесть поручителя с устойчивым доходом, но его обязательства нужно оценить заранее.
При ставке 14% на 24 месяца платёж по сумме 150 000 рублей составит около 7 200 рублей, а переплата — около 22 800 рублей. Итоговые условия зависят от договора, ПСК, страховки и других платежей. Если подходящего банковского варианта нет, не пытайтесь восстановить историю новыми микрозаймами: просрочка по ним ухудшит положение и может привести к штрафам и неустойке.